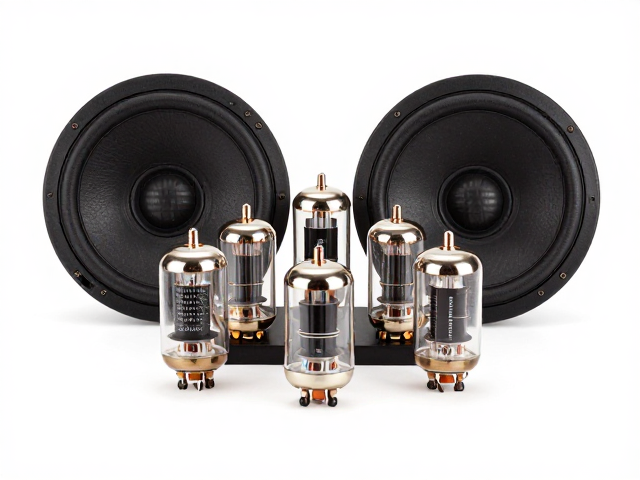
早期电子管技术与车载音频的雏形
二十世纪三0年代,随着汽车工业的初步成型,车内娱乐系统尚处于萌芽阶段。当时的音频设备主要依赖于真空电子管技术,这种技术虽然体积庞大且功耗极高,却为车载音响奠定了基础的信号放大原理。早期的安装方式多为定制化改装,缺乏统一的工业标准,不同品牌之间的接口定义完全由制造商自行决定,导致不同车型之间的兼容性极低。这一时期的车载音响更多被视为一种奢侈品配件,而非标准配置,其发展受到材料科学和微电子技术的严重制约。
进入四十年代,晶体管技术的雏形开始进入实验室阶段,但受限于二战后的工业恢复过程,大规模应用并未立即发生。此时的后装市场处于完全无序状态,维修与安装主要依赖于独立的汽车修理厂或专业的音响改装店。由于缺乏行业监管和统一规范,线路连接、接地方式以及信号传输质量参差不齐,用户体验高度依赖于安装人员的个人经验。这种混乱的市场环境使得音频信号的失真问题难以通过标准化手段解决,整体音质表现普遍停留在可听清阶段,远未达到高保真水平。
模拟电路时代的标准化尝试与瓶颈
五十年代至六十年代,随着半导体技术的成熟,晶体管逐步取代电子管,车载音响的体积得以缩小,可靠性有所提升。这一阶段,部分欧美老牌音响制造商开始尝试建立内部的技术规范,但全行业范围内的统一标准依然缺失。后装市场的主导力量多为区域性的小型厂商,他们各自为政,导致线束定义、遥控器协议以及音频输入接口呈现出碎片化特征。这种标准缺失使得跨品牌集成变得异常困难,车主若想升级系统,往往需要更换整台主机甚至重新布线。
七十年代,立体声技术成为主流,FM调频广播的普及进一步推动了车载音响的需求。然而,模拟电路在处理复杂信号时依然面临噪声和动态范围的限制。由于缺乏上游芯片供应链的强力支持,音频解码和放大功能多由分立元件搭建,电路稳定性易受车内高温、震动等环境因素影响。这一时期的典型案例显示,许多高端车型的原厂音响虽然在隔音和扬声器单元上投入巨大,但受限于主机处理能力的不足,整体听感依然存在明显的瓶颈,后装市场逐渐涌现出专注于信号预处理的专业细分品牌。
数字化变革与DSP技术的引入
九十年代末,随着微处理器性能的提升,数字信号处理(DSP)技术开始进入车载音频领域。这一转变标志着车载音响从纯模拟向数字化的重大跨越。DSP的出现使得音频分频、相位校正和均衡调节成为可能,极大地提升了系统的解析力和声场表现。然而,由于此时后装市场尚未形成严密的芯片供应体系,高性能DSP芯片多依赖进口或少数几家供应商,导致成本居高不下,主要局限于高端改装市场。标准缺失的问题在这一时期表现为数字协议的不统一,不同品牌的DSP之间难以通过单一主控进行协同工作。
与此同时,CD播放机的普及带来了数字音源的高清化,但音频数据的解码与输出仍面临接口兼容性问题。上游芯片供应商开始意识到标准化接口的重要性,部分企业尝试推出集成了解码、放大和DSP功能的单芯片解决方案,以降低整体系统复杂度。尽管如此,后装市场的安装规范依然滞后于技术发展,许多改装案例中因接地不良或信号线屏蔽不足引发的底噪问题频发。这一阶段的变革主要体现在音频处理精度的提升,而非系统整体架构的标准化统一。
芯片供应链整合与多声道处理
2000年代初,随着集成电路制造工艺的进步,高集成度的车载音频处理器芯片逐渐成为市场主流。欧美老牌供应商开始调整战略,从单纯的硬件制造转向提供包含算法、芯片和参考设计的整体解决方案。这一时期的上游供应链变革表现为芯片厂商与整车厂或大型Tier 1供应商的深度绑定,通过预装或指定型号的方式间接影响后装市场的技术路线。多声道处理能力成为核心竞争力,6声道、8声道甚至更高规格的音频处理芯片开始普及,使得车内声场构建更加精细。
然而,后装市场标准的缺失问题并未因芯片的集成而完全解决,反而因功能复杂度的增加变得更加隐蔽。不同芯片厂商的引脚定义、配置软件以及通信协议存在显著差异,导致第三方开发适配工具的成本高昂。案例显示,许多后装设备在面对不同车型的原车系统时,仍需依赖复杂的线束转接盒和协议解码模块才能实现基本功能。这种依赖性使得后装市场的技术门槛提高,小型改装店难以应对日益复杂的电子架构,市场逐渐向具备专业技术能力的服务商集中。
现代高保真架构与遗留的标准化困境
近年来,随着高清音频格式和无损音源的普及,车载音响对动态范围和信噪比提出了更高要求。上游芯片供应链进一步向高性能、低功耗方向演进,部分高端芯片已内置硬件级解码和人工智能噪声抑制算法。欧美老牌音响企业纷纷推出基于最新芯片平台的参考设计,试图通过技术壁垒巩固市场地位。然而,后装市场在物理接口、软件协议以及数据格式上的标准缺失依然存在,表现为不同品牌之间无法通过统一的标准实现无缝互联。
当前,车载音频系统正朝着智能化和生态化方向发展,但核心音频处理环节仍受制于碎片化的供应链格局。尽管部分行业组织尝试推动统一的数据传输标准,但在实际落地中,由于历史遗留设备和商业利益的博弈,统一进程缓慢。后装市场依然面临着硬件兼容性差、调试工具分散以及技术支持不透明等问题。这种现状使得高规格音频设备的普及受到制约,消费者在面对复杂的技术参数时缺乏统一的参考依据,整体行业仍处于技术快速迭代与标准缺失并存的过渡阶段。